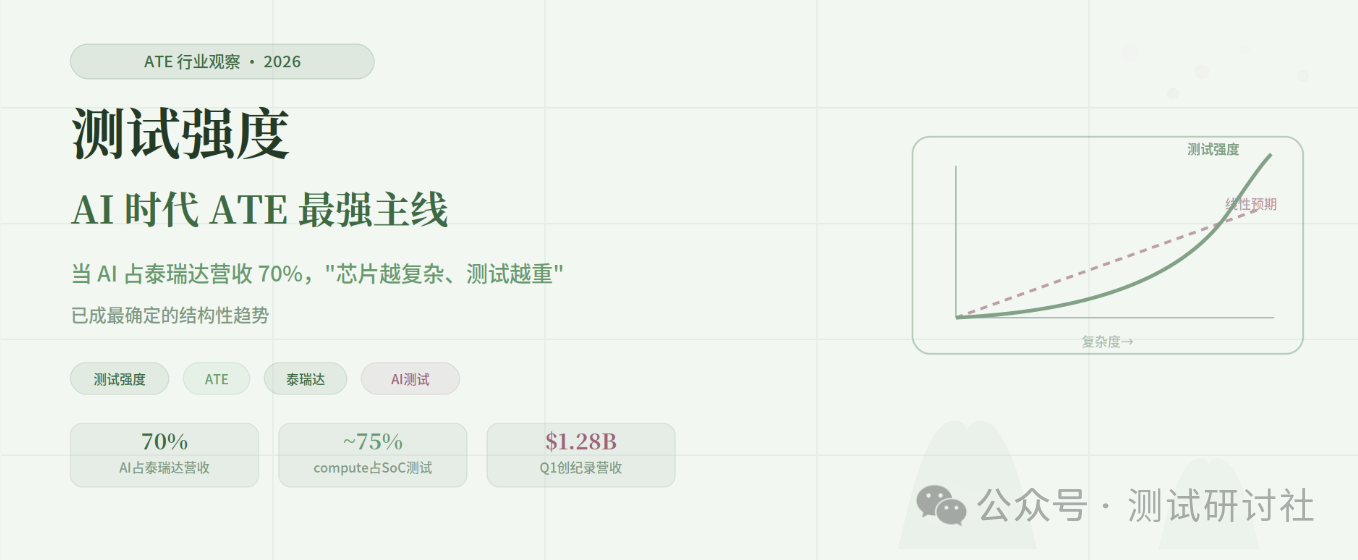
  2026 年的 ATE 行业,最确定的一句话是:测试不再是制造的尾声,而是 AI 算力供应链的瓶颈之一。泰瑞达在 2026 年 Q1 把这件事讲得很直白——AI 相关需求贡献了约 70% 的营收(上一季度还是 60%),而 compute 类产品已占其 SoC 测试营收约 75%。一条叫"测试强度(Test Intensity)"的主线,正在重塑整个行业。 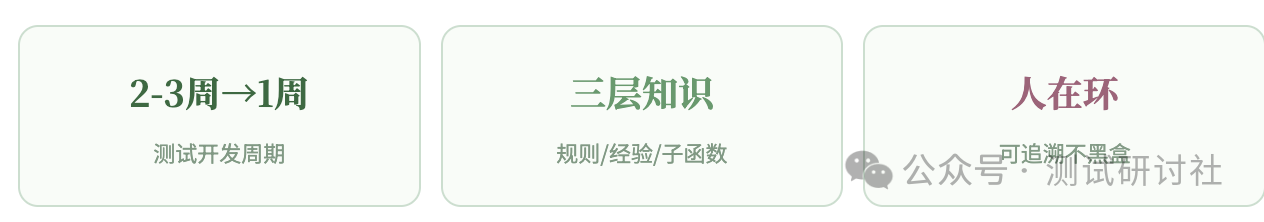 一、什么是"测试强度""测试强度"指的是单位芯片所需的测试资源——测试时间、测试维度、并行站点、设备工时。它的核心规律是:芯片复杂度上升时,测试需求不是线性增加,而是超线性增加。当一颗 AI 加速器从单片走向 2nm/3nm、再走向 chiplet 与 3D 堆叠,需要验证的不只是逻辑功能,还有高速互连、HBM 带宽、电源完整性、热行为——每一项都在往测试清单上加项目。 结果就是:AI 芯片的出货量也许只是温和增长,但它们消耗的测试设备工时却在猛涨。这正是为什么测试设备厂商成了 AI 周期里少数"卖铲子还越卖越贵"的环节。 二、市场有多大、增多快不同机构对测试设备市场的口径不一,但方向高度一致——都在涨,且 AI 是主推力:
背景数据同样惊人:2026 年全球 AI 芯片营收逼近 5000 亿美元,约占全部半导体的一半。测试设备只是其中一小块,但它卡在"芯片能不能出货"的关口上,议价权远超体量。  复杂度每上一个台阶,测试项目、时间与设备工时都跳一格——这就是"测试强度" 三、双寡头,但分工不同全球高端 ATE 仍是泰瑞达与爱德万的"理性双寡头"。两家的侧重正在分化:爱德万在存储测试、尤其 GPU 相关的内存测试上份额领先(部分细分接近 70%),整体 ATE 份额约 58–60%;并以 SiConic 自动硅验证把自己"左移"到设计阶段。 泰瑞达在 SoC(移动、RF)测试领先,且深耕"自研芯片"的大客户(Big Tech),用 UltraFLEXplus、Titan HP(系统级测试)和硅光子测试卡位 AI compute。 其他玩家:Cohu(汽车/工业 + AI 失效分析)、Keysight(无线)、中国的华峰/长川等在中低端与特定领域追赶。 �� 给测试工程师的判断指标:评估这条赛道,别只看"宣称的性能提升",要看更接近经营结果的数据——测试时间、并行站点数、一次流片/一次封装成功率、量产爬坡速度。这些才是"测试强度"变现的地方。 四、对一线测试团队意味着什么当测试强度成为主线,一线团队的价值也在迁移:方法学 > 单点技巧:能否在先进节点下建立流程纪律、模型一致性和跨团队协同,决定复杂项目能不能按时落地。 测试时间就是钱:在测试强度飙升的背景下,缩短测试时间、提高并行度、用 AI 优化测试流程,直接等于产能和良率。 测试要"左移":从量产末端往设计、验证前移,越早发现问题越省钱——这也是设备商和 EDA 都在做的事。 写在最后AI 算力每隔几个月翻倍的曲线背后,是一条同样陡峭、却更少被谈论的曲线——测试强度。谁能在这条曲线上把测试时间、覆盖率和确定性同时做好,谁就握住了 AI 芯片能否出货的那道关口。对测试人来说,这是这个行业难得的高光时刻:测试,第一次成了主角。�� 数据来源: Teradyne 2026 Q1 业绩与管理层表述、Business Research Insights / Market Growth Reports 测试设备市场报告、Semiconductor Engineering、行业公开资料。数值为不同机构口径,仅供参考。 |